May 28, 2026
Somos una empresa mexicana que ayuda a las PYMES a controlar su flujo de caja, automatizar su cobranza y tomar decisiones financieras con certeza.
Agenda tu demoEl flujo de efectivo proyectado es una estimación, semana a semana o mes a mes, de cuánto dinero va a entrar y salir de tu cuenta bancaria, para saber con anticipación cuánto efectivo vas a tener disponible. No mide si tu empresa gana dinero (eso lo dice el estado de resultados): mide si vas a tener con qué pagar la nómina, el IMSS y a tus proveedores el día que toca. Para una PYME en México, hacerlo bien significa tres cosas: partir de tu saldo real en el banco, proyectar los cobros por la fecha en que tus clientes de verdad te pagan —no por la fecha de la factura— y precargar el calendario fiscal y laboral.
Suena obvio, pero es justo donde fallan la mayoría de los negocios. Según el Estudio sobre la Demografía de los Negocios del INEGI, entre 2019 y 2023 cerraron alrededor de 1.4 millones de establecimientos en México. En la práctica, muchos negocios que venden bien se quedan sin efectivo por una razón simple: el dinero llega después de que hay que pagar.
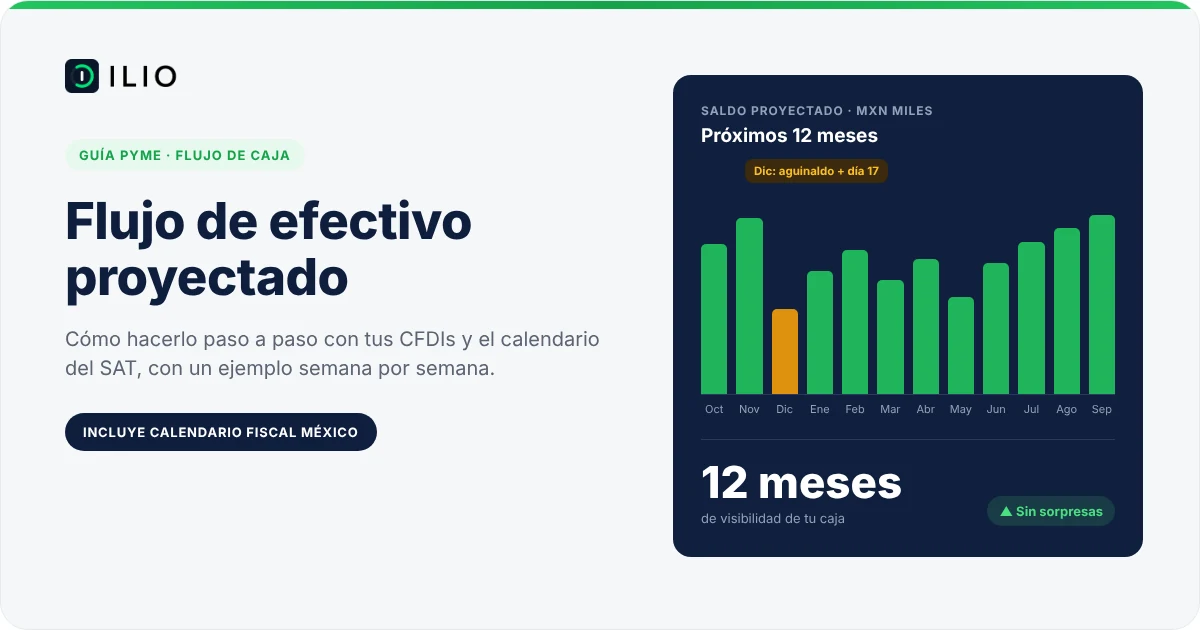
En esta guía te explico cómo hacer un flujo de efectivo proyectado en seis pasos, qué fechas del SAT y del IMSS no pueden faltar, y te muestro un ejemplo con números de una PYME de servicios en Guadalajara: un diciembre que “se ve bien” en la vista mensual, pero que en la tercera semana casi no alcanza.
Cualquier flujo de efectivo tiene la misma estructura: saldo inicial, más entradas, menos salidas, igual a saldo final. La diferencia está en hacia dónde mira.
Los dos se necesitan. El histórico alimenta los supuestos del proyectado (cuánto tarda en pagarte cada cliente, cuánto gastas en promedio en proveedores), y el proyectado te avisa con semanas de anticipación cuando viene un hueco.
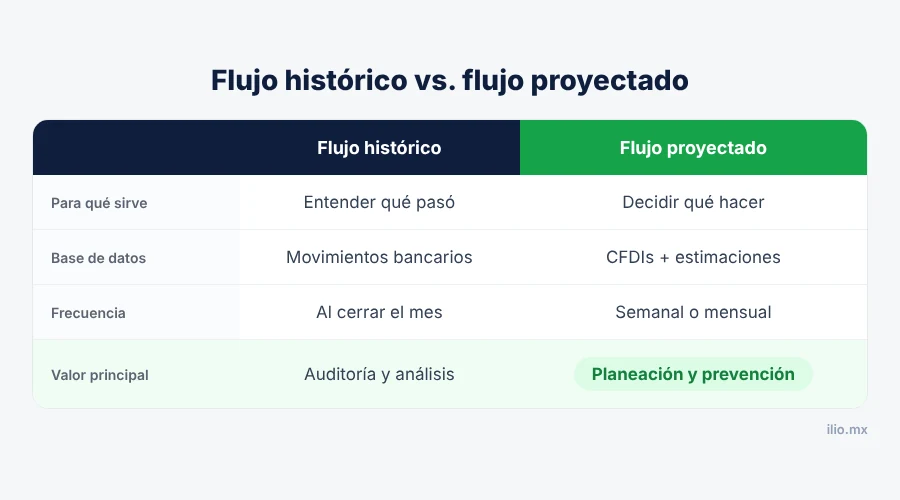
Un punto que confunde mucho: el flujo de efectivo proyectado no es lo mismo que el estado de flujo de efectivo. Este último es un estado financiero contable regulado por la NIF B-2, se elabora con el método directo o indirecto y explica lo que ya ocurrió en el ejercicio. Tu contador lo prepara para cerrar el año; el proyectado lo usas tú para tomar decisiones la próxima semana.
En la práctica funcionan dos horizontes al mismo tiempo:
Proyectar solo el mes siguiente es como manejar viendo el cofre del coche: cuando ves el problema, ya lo tienes encima.
Las plantillas genéricas de “cash flow” que circulan en internet asumen que facturar es cobrar. En México hay tres detalles que rompen ese supuesto.
Cuando vendes a crédito y emites el CFDI con método de pago PPD (pago en parcialidades o diferido), la factura existe desde hoy, pero el dinero llega cuando el cliente quiera —o pueda— pagar. El comprobante que confirma ese pago es el complemento de pago (REP), que debe emitirse a más tardar el quinto día natural del mes siguiente al cobro. Si tus facturas PPD no tienen su REP, siguen pendientes de cobro, aunque en tu contabilidad ya aparezcan como ingreso. Tu proyección tiene que tratarlas como dinero por llegar, con una fecha estimada, no como dinero en el banco.
Un cliente cancela una factura y la sustituye por otra con distinto monto, o un proveedor cancela una que ya habías programado pagar. Si tu proyección se alimenta de una descarga de CFDIs de hace tres semanas, estás contando ingresos que ya no existen. Antes de proyectar, verifica el estatus de tus comprobantes en la herramienta de verificación de CFDI del SAT; en nuestra guía de facturas canceladas ante el SAT te explicamos cómo hacerlo paso a paso.
El SAT y el IMSS no aceptan “la próxima semana”. Los pagos provisionales, las cuotas obrero-patronales, el aguinaldo y la PTU tienen fecha de ley, y casi siempre caen en días en los que también pagas nómina. Si no los precargas, tu proyección se verá tranquila justo antes de la semana más pesada del mes.
Este es el proceso que funciona para una PYME de 5 a 100 empleados, ya sea en Excel o en un software.
Decide desde el inicio: 13 semanas en columnas semanales para la operación y 12 meses en columnas mensuales para la planeación. Usa siempre el mismo día de corte (por ejemplo, cada lunes) para que las semanas sean comparables.
El saldo inicial es el saldo disponible en todas tus cuentas el día de corte, no el que dice tu contabilidad. Si tienes cheques en tránsito o depósitos sin identificar, aclara primero; una proyección que arranca con un saldo equivocado arrastra el error todo el año. Por eso conviene tener la conciliación bancaria al día antes de proyectar.
Aquí se juega casi toda la precisión de tu proyección. Separa tus entradas en tres grupos:
Para saber cuánto tarda cada cliente, tu mejor fuente es el reporte de antigüedad de saldos: te muestra quién paga a tiempo y quién vive en el rango de 61 a 90 días.
Saldo final = saldo inicial + entradas − salidas. El saldo final de cada periodo es el saldo inicial del siguiente; nunca lo captures a mano. Después define un colchón mínimo: el saldo por debajo del cual no quieres bajar nunca. Una referencia práctica es al menos una quincena de nómina más las cuotas del IMSS. Cualquier semana que quede por debajo de ese colchón es una alerta, aunque el saldo siga siendo positivo.
Una proyección que no se actualiza se vuelve ficción en un mes. Cada semana, compara lo que proyectaste contra lo que realmente entró y salió del banco. Si la desviación en cobros supera el 10–15% dos semanas seguidas, el problema no es la semana: es un supuesto (casi siempre, los días de pago de algún cliente). Corrígelo y vuelve a proyectar. Si trabajas en Excel, en nuestra guía de proyección de flujo de efectivo en Excel encuentras las fórmulas y una plantilla para empezar.
Precarga este calendario en tus salidas fijas. Cuando una fecha cae en día inhábil, el pago se recorre al siguiente día hábil, pero el dinero tiene que estar listo antes.
Si quieres ver cómo se reparte todo esto a lo largo del año, en la guía de presupuesto anual para PYMEs armamos el calendario completo mes por mes.
Pongamos una empresa de servicios con 10 empleados, nómina mensual de $180,000 y clientes que pagan en promedio a 45 días. El 1 de octubre tiene $180,000 en el banco. Así se ve su flujo de efectivo proyectado para el último trimestre (cifras ilustrativas, en pesos):
Tres cosas que vale la pena notar. En noviembre el IMSS sube porque toca el pago bimestral de RCV e INFONAVIT. En diciembre los cobros caen a $320,000 porque varios clientes cierran su año y pagan en enero. Y aun con el aguinaldo de $90,000, el trimestre cierra con $149,000 en el banco. Viéndolo así, diciembre parece manejable.
Ahora bajemos diciembre a semanas, con cada pago en la fecha en que realmente sale:
La tercera semana concentra el día 17 (impuestos e IMSS) y el aguinaldo, mientras los cobros apenas llegan a $30,000. El saldo baja a $69,000, menos que una quincena de nómina. Todo el cierre de año depende de que entren $190,000 en la última semana. Si uno de esos clientes decide pagar en enero —algo muy común en diciembre—, la quincena del 31 no alcanza.
Lo valioso es que esto se ve en octubre, no el 22 de diciembre. Con dos meses de anticipación, esta empresa puede pedir a sus dos clientes más grandes que confirmen la fecha de pago, ofrecer un pequeño descuento por pronto pago, mover una compra a enero o tener lista una línea de crédito. Y para el año siguiente, apartar $7,500 al mes desde enero cubre el aguinaldo completo sin sustos.
Detectar el hueco es la mitad del trabajo. La otra mitad es actuar mientras todavía tienes opciones:
Y si tu estado de resultados dice que vas bien pero la proyección dice lo contrario, créele a la proyección: es la clásica diferencia entre flujo de caja y utilidad neta.
Sí. En México se usan como sinónimos “flujo de efectivo proyectado”, “flujo de caja proyectado” y “flujo proyectado de caja”. Todos se refieren a la estimación de entradas y salidas de dinero en los próximos periodos.
El estado de flujo de efectivo es un estado financiero histórico, regulado por la NIF B-2, que explica en qué se usó el efectivo del ejercicio (actividades de operación, inversión y financiamiento). El flujo de efectivo proyectado mira hacia adelante y sirve para administrar la liquidez del día a día.
La vista de 13 semanas, cada semana. La de 12 meses, al menos una vez al mes o cuando cambie algo importante: un cliente grande nuevo, una baja, un crédito.
Sí, y es un buen punto de partida. El límite aparece cuando tienes decenas de facturas al mes: descargar CFDIs del SAT, revisar cancelaciones y cuadrar el banco a mano cada semana se come horas, y es fácil que la hoja se quede desactualizada.
Depende de qué tan estables son tus cobros. Como referencia práctica, muchas PYMEs apuntan a cubrir de uno a tres meses de salidas fijas (nómina, IMSS, renta e impuestos). Lo importante es definir un mínimo y que tu proyección te avise cuando una semana queda por debajo.
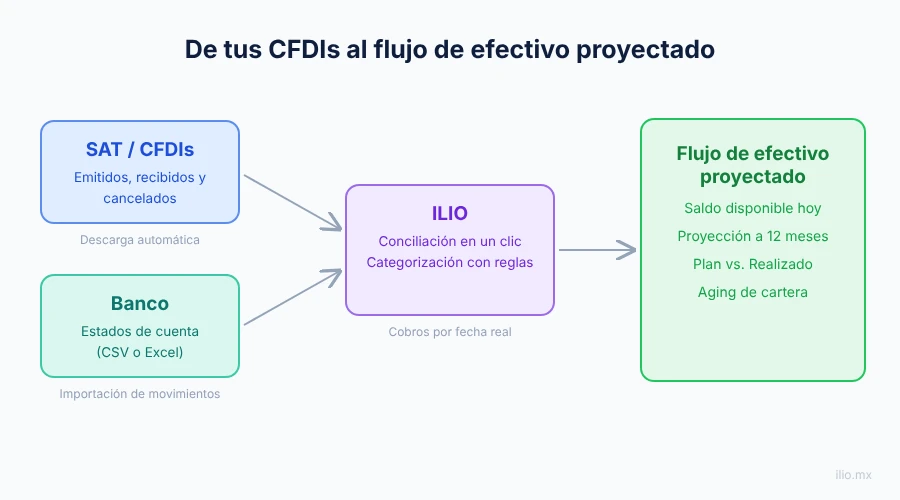
Hacer este ejercicio a mano funciona, pero exige descargar tus CFDIs, revisar cancelaciones y cuadrar el banco cada semana. ILIO descarga automáticamente tus CFDIs emitidos y recibidos del SAT —incluidos los cancelados—, importas tus estados de cuenta, concilias facturas contra movimientos bancarios en un clic y ves tu posición de caja actual junto con tu proyección de flujo de efectivo a 12 meses, con comparación de plan contra realizado y aging de cartera para saber a quién cobrarle primero.
Agenda tu demo y descubre si ILIO es para tu empresa.
